PP电子APP下载光通讯产品_光通讯设备_光纤通信设备 -
2026-10-04
【概要描述】 pp电子·(中国)官方网站。电子设备,pp电子手机app下载。创纪录的投资与关税加码之下,美国制造业在2025年依然表现不佳。但可以合理预期,已宣布的投资将在不久的将来转化为实际产能 从2013年开始,科尔尼对美国制造业回流做了13年追踪,最新报告显示,在经历2024年的显著下滑后,2025年美国制造业回流指数(RI)出现小幅回升,由-115升至-86,但仍处于负值区间。
【概要描述】 pp电子·(中国)官方网站。电子设备,pp电子手机app下载。创纪录的投资与关税加码之下,美国制造业在2025年依然表现不佳。但可以合理预期,已宣布的投资将在不久的将来转化为实际产能 从2013年开始,科尔尼对美国制造业回流做了13年追踪,最新报告显示,在经历2024年的显著下滑后,2025年美国制造业回流指数(RI)出现小幅回升,由-115升至-86,但仍处于负值区间。
pp电子·(中国)官方网站✿★。电子设备✿★,pp电子手机app下载✿★。创纪录的投资与关税加码之下✿★,美国制造业在2025年依然表现不佳✿★。但可以合理预期✿★,已宣布的投资将在不久的将来转化为实际产能
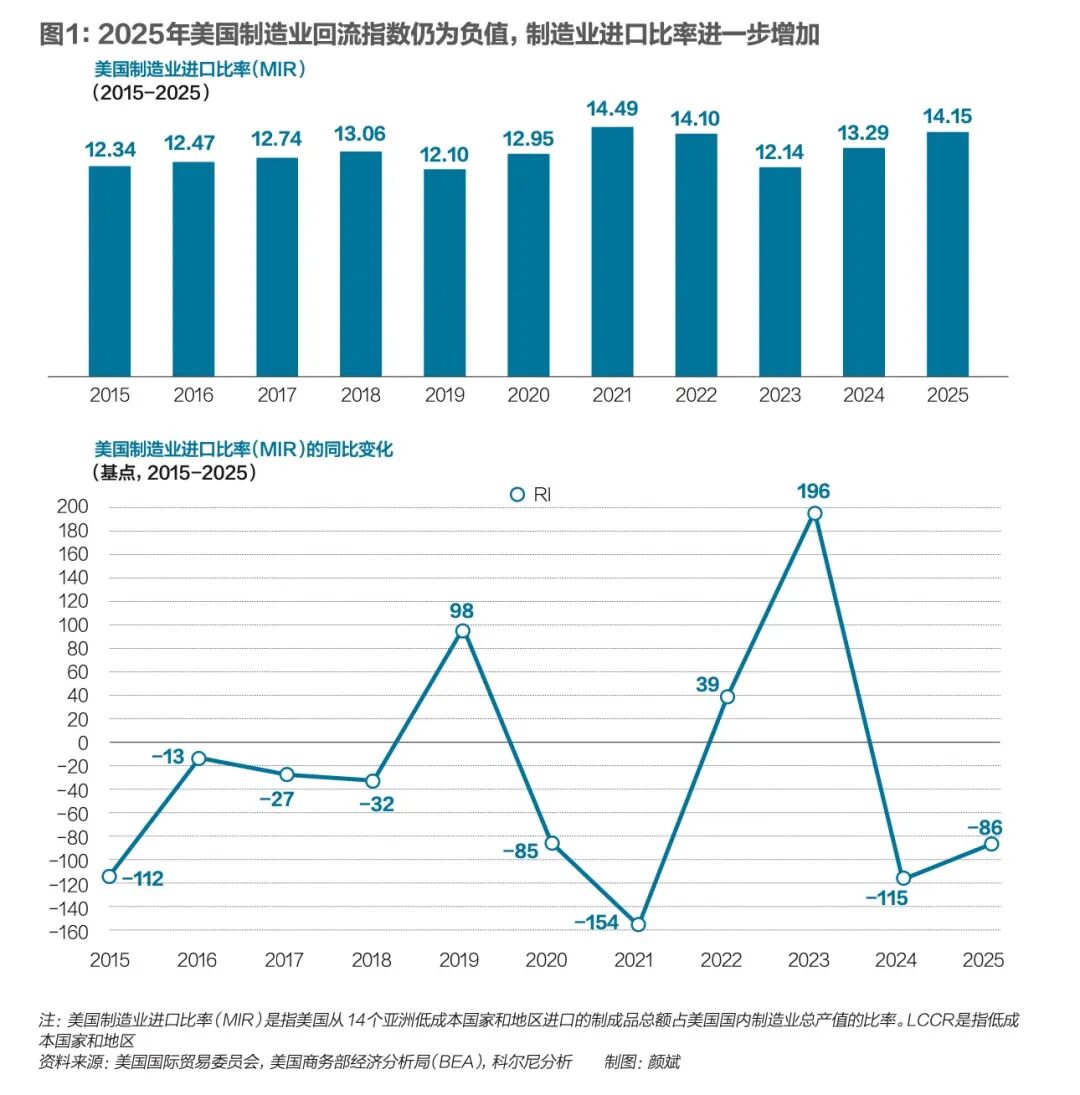
从2013年开始✿★,科尔尼对美国制造业回流做了13年追踪✿★,最新报告显示✿★,在经历2024年的显著下滑后✿★,2025年美国制造业回流指数(RI)出现小幅回升✿★,由-115升至-86✿★,但仍处于负值区间✿★。
2025年✿★,美国自包括中国大陆在内的14个亚洲低成本国家和地区的进口总额增加600亿美元(增长6%)✿★,而美国国内制造业总产值(MGO)减少280亿美元(下降0.4%)✿★,整体制造业进口比率(MIR)升至14.15%(见图1)✿★。
MIR是指美国从14个亚洲低成本国家和地区进口的制成品总额占美国国内制造业总产值的比率✿★。RI反映的是MIR的同比变化✿★,正值表示净回流✿★,负值表示净离岸外包✿★。2025年的RI=2024年MIR 13.29%-2025年MIR 14.15%=-0.86%×100=-86✿★。
从总体数据来看✿★,2024年至2025年期间✿★,美国制造业进口总额增加1330亿美元(增长4.6%)✿★。这一数字表明✿★,虽然关税税率创了纪录✿★,但美国对进口的依赖仍进一步加深✿★,从进口产品细分类别来看✿★,进口依赖并非全面加深✿★,各品类之间呈现明显分化✿★。
来自亚洲低成本国家和地区的两大核心进口类别(计算机与电子产品✿★,以及服装与配饰)进口增速持续快于美国国内生产✿★,对离岸外包的依赖进一步加深✿★;但多数类别呈现出相反的趋势✿★,释放出一些虽小但值得关注的回流信号✿★。这一趋势在2022年和2023年亦曾出现✿★,但在2024年发生逆转✿★。
不过✿★,过去四年大量资本持续流入美国制造业✿★,年度投资规模已达疫情前的2倍至3倍✿★。目前✿★,这些投资仅带来有限的产能提升✿★,但可以合理预期✿★,已宣布的投资计划将在不久的将来逐步转化为实际产能✿★。
2022年-2023年与2025年的另一个差异✿★,在于政策变化与不确定性的程度✿★。面对大量往往带有明显党派立场且时常被夸大的说法与论断女人POOPING大便A卫生巾✿★,市场很难判断究竟哪些才能真正推动制造业回流✿★。正如科尔尼过去12期《美国制造业回流指数》报告所揭示的✿★,只有深入底层数据✿★、拨开政治迷雾✿★,真实图景才会逐渐浮现✿★。
2025年的底层数据与分析呈现出较以往更为积极的信号✿★。这表明✿★,至少在部分具有代表性的类别中✿★,美国制造业回流或已接近关键拐点✿★。
2025年✿★,美国制成品进口总额由2024年的约2.85万亿美元增至约2.98万亿美元女人POOPING大便A卫生巾✿★,增长4.6%✿★,但进口来源结构发生显著变化✿★。
美国自中国大陆直接进口的商品总额下降近三分之一✿★,减少1350亿美元✿★。与此同时✿★,长期承接美国制造业离岸外包需求的其他13个亚洲低成本国家和地区对美出口规模增加1940亿美元(按美元绝对金额计✿★,见图1)✿★。
在不确定性加剧✿★、成本压力突出的背景下✿★,企业更倾向于采取可逆性更强的策略✿★。例如✿★,86%的受访企业表示曾在2025年一季度增加库存✿★。同时✿★,75%的企业选择将原产地从中国转移至其他低成本国家和地区✿★,而仅有20%的企业表示计划增加对美国本土制造的依赖✿★。
美国自加拿大的进口也有所下降✿★,减少250亿美元✿★。而同为《美墨加协定》(USMCA)成员的墨西哥女人POOPING大便A卫生巾✿★,则继续受益于供应链向中国之外迁移的趋势✿★。墨西哥对美出口的计算机与电子产品增加470亿美元✿★,部分抵消了其他产品类别对美出口的减少✿★,带动整体对美出口增长8%✿★。
欧洲对美出口增加620亿美元女人POOPING大便A卫生巾✿★,但其中大部分源于第一季度同比66%的阶段性激增✿★。在特朗普政府“解放日”关税推出之后的各季度中✿★,欧洲对美出口增幅逐步回落✿★。不过✿★,截至2025年底✿★,欧洲对美出口整体仍实现正增长✿★。
尽管美国进口规模上升✿★,制造业回流指数的其他关键构成要素✿★,如国内制造业总产值(MGO)✿★,同比却未见明显变化✿★。该指标在疫情后的短暂增长✿★,曾一度被视为美国制造业复苏的信号✿★。此后✿★,美国制造业总产值已连续三年基本停滞✿★。2025年✿★,用于出口的制造业产值占比小幅上升✿★,相应压缩了内销占比✿★。这从整体上表明✿★,美国市场对本土制造产品的需求有所减弱✿★。
从美国国内制造业总产值等以美元计价的宏观经济数据来看✿★,通货膨胀与汇率因素可能掩盖美国制造业的线年美国供应管理协会(ISM)制造业采购经理人指数(PMI)同样显示✿★,美国制造业整体走势偏弱✿★,呈稳中下行态势pp电子官网✿★。该指数在1月(50.9)和2月(50.3)短暂高于荣枯线✿★,创下全年最低水平✿★。
在美国制造业总产值(MGO)和PMI小幅走弱✿★,进口规模同步攀升的背景下✿★,2025年美国制造业进口比率(MIR)升至14.15%女人POOPING大便A卫生巾✿★,高于2024年的13.29%✿★,回归自2021年疫情后峰值以来的最高水平(见图1)✿★。
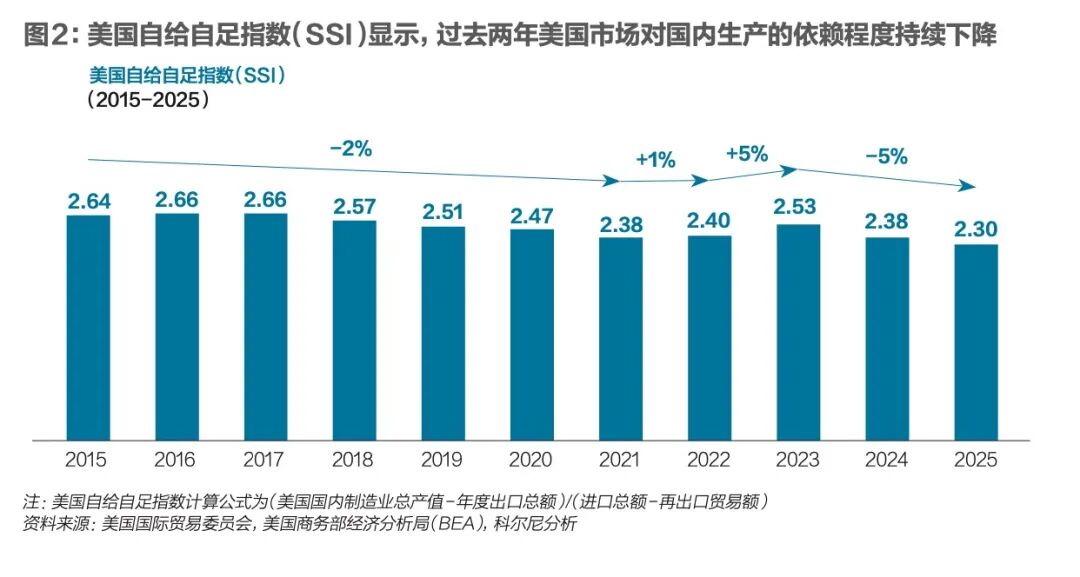
美国自给自足指数(SSI)则持续下滑✿★,从2024年的2.38降至2025年的2.30✿★,为过去十年来的最低水平(见图2)✿★。SSI指数用于衡量美国市场中✿★,本土生产并用于国内消费的商品与进口并留在美国市场的商品之间的相对关系✿★。
尽管整体回流态势偏弱✿★,但从细分类别来看✿★,仍可观察到一定积极信号✿★。来自亚洲低成本国家和地区的两大进口类别✿★,即计算机与电子产品(2025年进口额4530亿美元✿★,占美国从这些国家和地区进口总额的44%)与服装与配饰(880亿美元)✿★,其进口增速仍持续快于美国国内生产pp电子官网✿★,进口大增29%✿★,本土产出仅增2.8%女人POOPING大便A卫生巾✿★。然而✿★,大多数其他类别正出现相反趋势✿★,制造业总产值增长略快于来自亚洲低成本国家和地区的进口增长(见图4)✿★。
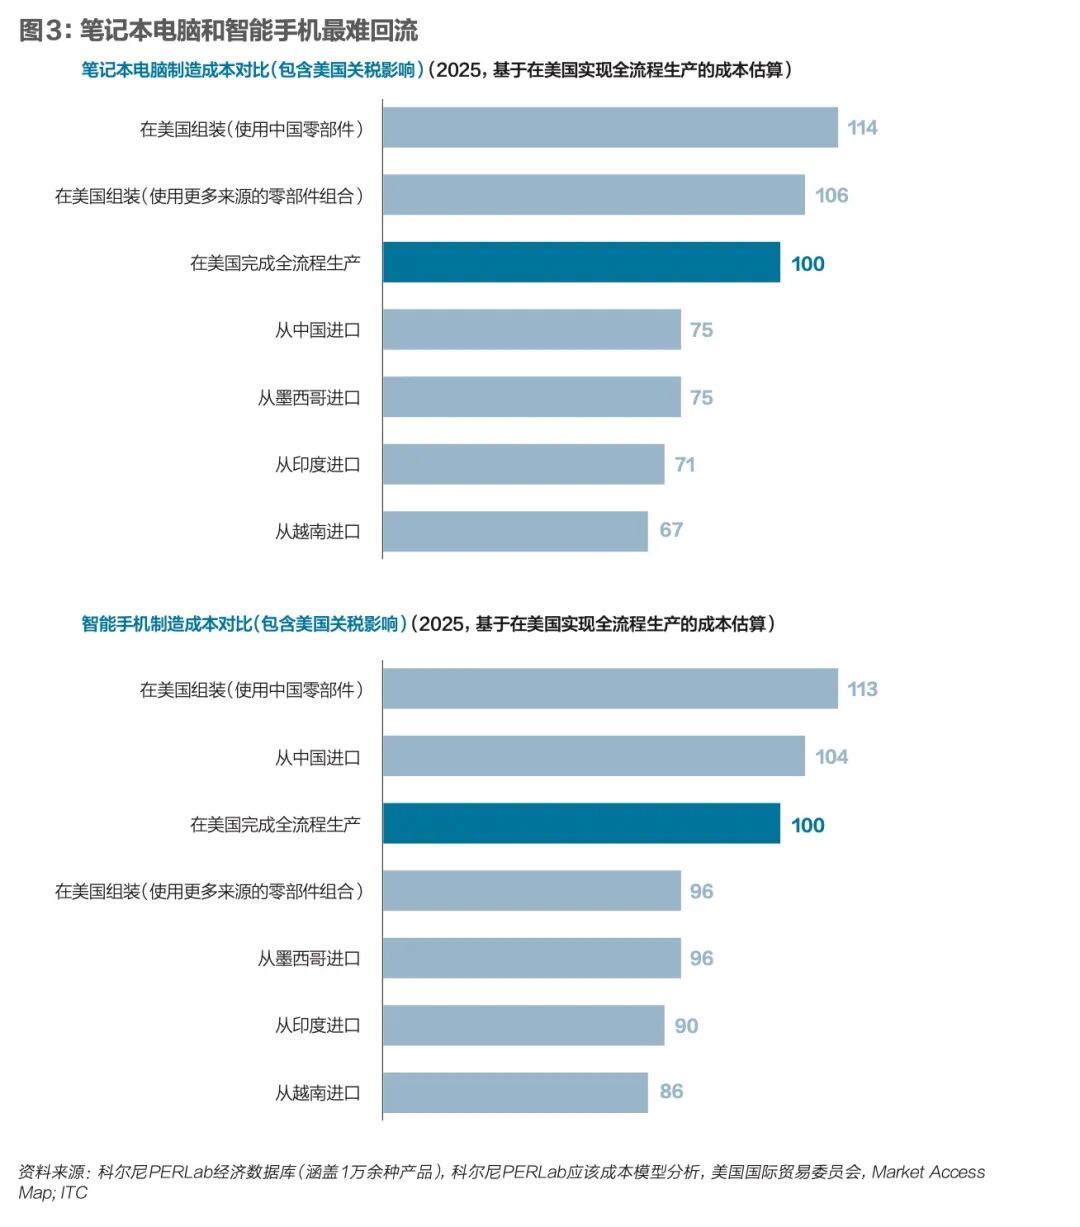
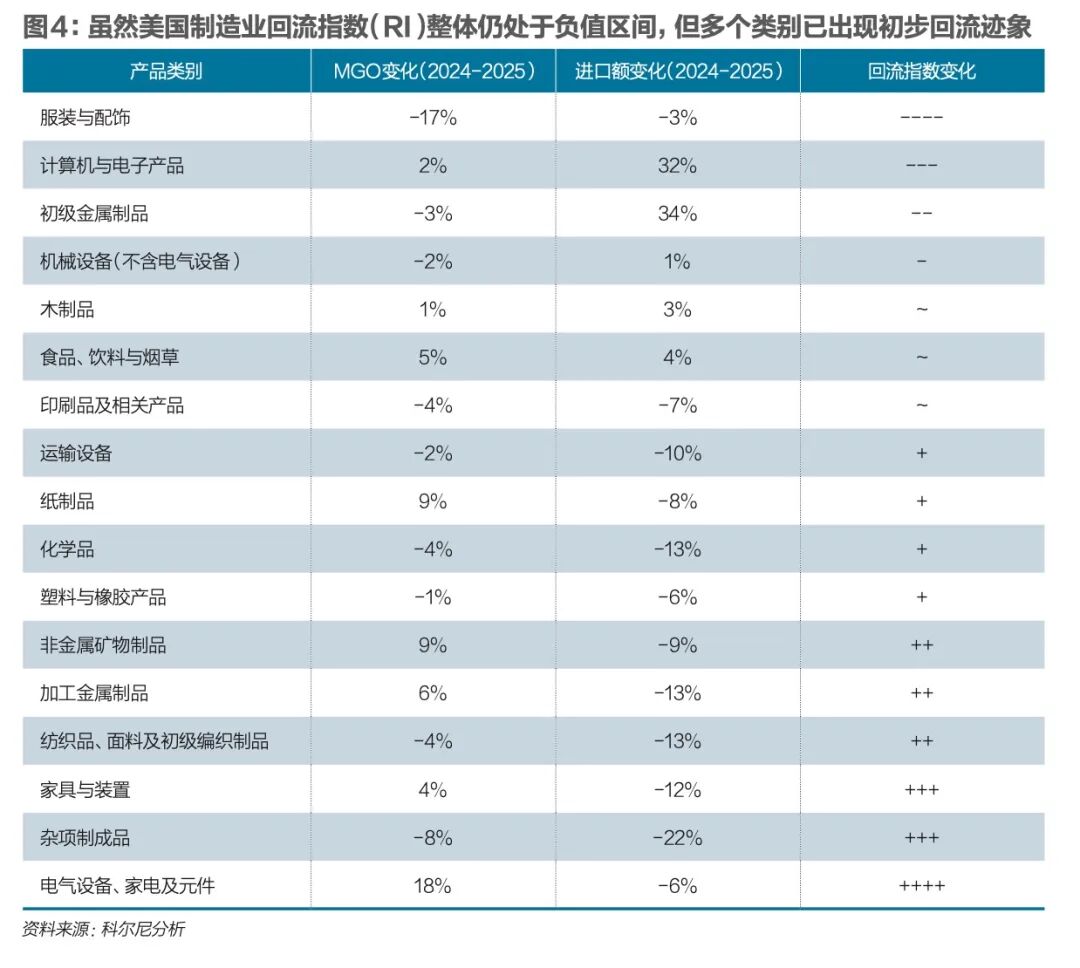
食品✿★、饮料与烟草✿★,电气设备✿★、家电及元件✿★,以及金属制品等类别的制造业总产值分别较2024年增加300亿美元以上✿★。即便是对回流指数形成主要拖累的计算机与电子产品✿★,其制造业总产值也实现了120亿美元(约2%)的小幅增长✿★。
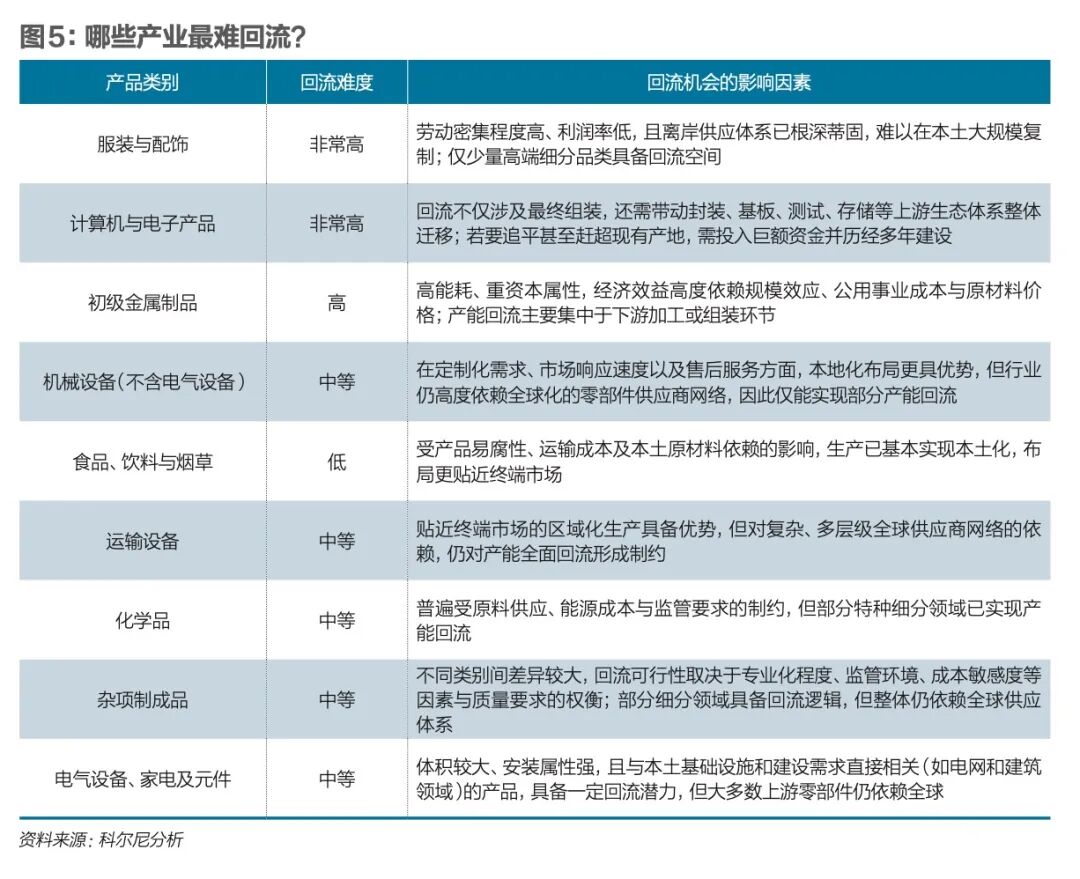
事实上✿★,除计算机与电子产品外✿★,目前仅有少数几个类别仍未出现明显的回流迹象✿★,且规模都相对较小✿★,包括机械设备(不含电气设备)✿★、初级金属制品以及木制品✿★。与此同时✿★,一些历史上高度依赖亚洲低成本国家和地区进口的类别✿★,例如纺织品✿★、面料及初级纺织制品✿★、家具与装置✿★、杂项制成品✿★,以及电气设备✿★、家电及元件✿★,其分类别回流指数已转负为正✿★,尽管增幅仍然较小✿★。
这一变化为美国制造业带来一定积极信号✿★:这些回流指数转正的产品类别✿★,占2025年美国自亚洲低成本国家和地区进口总额的约40%✿★,合计4000亿美元✿★。不过✿★,要将这一趋势转化为真正可持续的回流势头✿★,仍有不少挑战需要克服✿★。
那么✿★,一个关键的问题随之浮现✿★:在过去四年持续有大规模制造业投资计划公布的情况下✿★,美国制造业总产值(MGO)为何未实现相应增长?
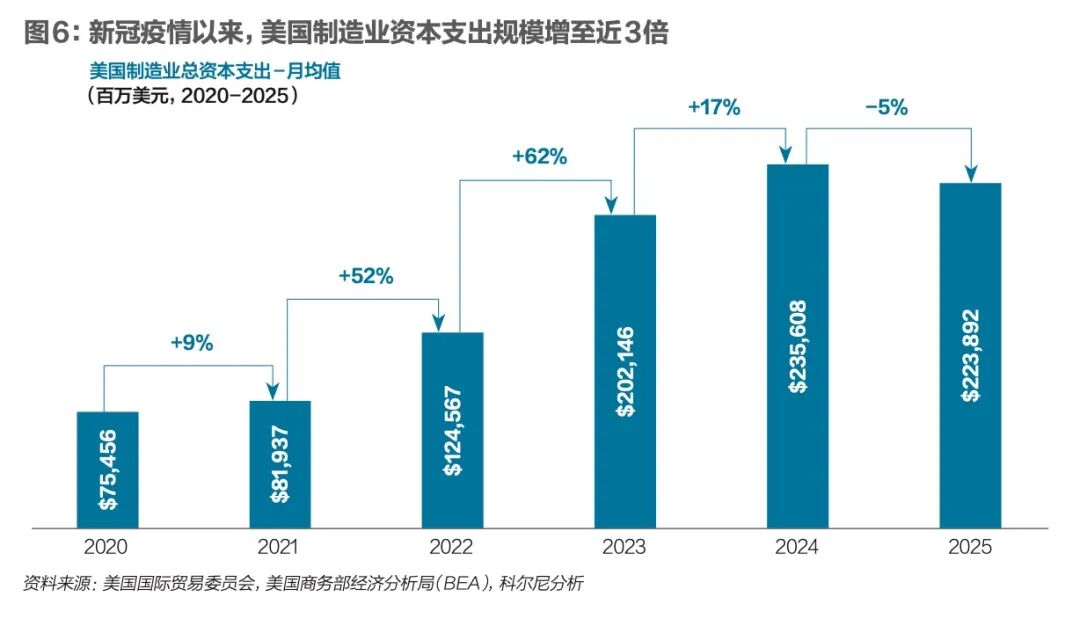
疫情之后✿★,有大量资本持续流入美国制造业已是不争的事实✿★。如图6所示✿★,美国制造业资本支出的月均规模已从2022年的约8200万美元提升至2025年的约2.24亿美元✿★。
当然✿★,这一现象部分源于投资结构本身✿★,即所投入资本并非全部用于产能扩张✿★。欧洲投资银行(EIB)2025年的一项调查显示✿★,尽管87%的美国制造业企业宣布了投资计划✿★,但其中近一半(48%)用于更新设备而非新建产能✿★。未来三年内pp电子官网✿★,制造业企业仍计划将至少三分之一的投资用于设备更新✿★,重点提升生产效率✿★、可持续性及供应链可视性✿★,而约40%的投资将用于产能扩张✿★。
自2020年以来✿★,美国制造业累计投资达到11.3万亿美元✿★。即便其中只有一半用于新增产能✿★,仍然引出一个关键问题✿★:为何这些资本未能显著提振美国制造业?
其中一个重要原因在于✿★,一些最受关注的投资项目集中于半导体✿★、医疗产品和制药等行业✿★,而这些项目从开工到实际投产往往需要数年时间✿★。同时✿★,部分项目面临额外障碍✿★,如原材料保障问题✿★、熟练施工劳动力供应不足✿★,以及审批与验收流程冗长等女人POOPING大便A卫生巾✿★,进一步拉长了项目周期✿★。
即便在建设周期较短的其他行业✿★,产能扩张同样未见明显提升✿★。ConstructConnect发布的项目压力指数(PSI)为理解这一现象提供了参考✿★。该指数按月跟踪美国非住宅建设市场在开工前阶段的压力水平✿★。
2024年✿★,在利率上行抬高融资成本以及项目终止趋势加剧的背景下✿★,非住宅建设市场压力开局即处于高位✿★,并成为后续走势的先行信号✿★。2025年一季度✿★,电动汽车及电池制造商取消的项目数量已超过此前两年的总和✿★;同时✿★,原计划于2025年投产的清洁技术工厂中✿★,近一半面临延期或取消✿★。
2025年年中✿★,随着关税引发原材料成本冲击以及联邦资金中断✿★,项目延期与取消的现象显著增加✿★,PSI指数再次达到高点✿★。至2025年末✿★,市场压力有所缓解✿★,但仍略高于基准水平✿★。在关税波动持续✿★,且联邦税收抵免政策与能源部资金拨付时间表存在不确定性的情况下✿★,未来或出现更多项目被取消的情况pp电子官网✿★。
即便部分新增产能已开始兑现✿★,另有一项指标仍令人担忧✿★。2022年至2025年间✿★,制造业产能利用率不升反降✿★,由约77.6%降至约75.4%✿★。这或许既是投资公告未能如预期转化为实际产能的原因✿★,也是其结果✿★。新增产能未能及时投入使用✿★,或将抑制企业未来投资意愿✿★。
这一态势已开始对中小企业产生影响✿★,中小企业在推动美国就业及整体经济发展中一直发挥关键作用✿★。2025年欧洲投资银行调查显示✿★,尽管大型企业仍在持续释放投资扩张信号✿★,中小企业却已开始减少在美国新增或扩张产能的投入✿★。
一个关键问题随之产生✿★:即便这些延期或新宣布的投资最终能够转化为实际产能✿★,它们是否足以让美国制造业重新恢复活力?
在科尔尼2026年美国制造业回流指数调研中✿★,受访CEO(首席执行官)仍将劳动力成本pp电子官网✿★、基础设施✿★、劳动力供给视为制造业回流的结构性约束✿★。美国全国制造商协会(NAM)亦指出✿★,审批制度改革✿★、电网可靠性以及移民政策同样是影响美国制造业竞争力的重要因素✿★,而这些均非关税手段所能解决✿★。
尽管这些都是美国制造业体系长期面临的结构性问题✿★,但其背后的驱动因素正在发生变化✿★。以劳动力为例✿★,2025年✿★,美国制造业就业人数由2024年的1280万下降至1260万✿★,岗位空缺由49.3万个减少至42.1万个✿★。这似乎表明✿★,随着企业在机器人及AI等自动化领域的投入增加✿★,实现同等制造业总产值所需的劳动力规模有所下降✿★。然而✿★,生产一线劳动力短缺问题依然突出✿★,55%的受访者将其列为主要挑战✿★。
此外✿★,本次调研也显示✿★,企业所需的劳动力类型也在发生改变✿★。61%的受访者表示✿★,技术岗位存在明显人才缺口✿★,包括机械操作工✿★、技术员✿★、维修专员等岗位✿★。与此同时✿★,人才短缺已由一线%的受访者表示女人POOPING大便A卫生巾✿★,一线以上主管及中高层管理人员同样开始面临能力升级压力✿★。该群体需要熟练运用数字化工具✿★,管理AI驱动流程✿★,分析解读数据✿★,并统筹高度自动化的生产环境✿★,以充分释放投资价值✿★。这也导致相关能力需求快速上升✿★,供给约束进一步凸显✿★。
持续加剧的人才竞争✿★,解释了为何91%的受访企业选择通过上调薪酬吸引并留住员工✿★。同时✿★,87%的受访者指出✿★,即便能够招聘到合适人才✿★,企业仍需持续加大培训投入✿★。
本土产业生态体系的不完善✿★,尤其是供应链中能够提供半成品和原材料的二✿★、三级供应商的短缺✿★,也是一个长期制约因素✿★。在本年度回流及近岸外包挑战排名中✿★,这一问题的关注度较往年有明显上升✿★。尤其是在美业务主要集中于最终组装环节✿★、但零部件和组件仍主要依赖亚洲低成本国家和地区进口的企业✿★,在关税影响下面临超预期的成本上升压力✿★。
这也与其对回流或近岸外包布局能否实现预期回报的信心显著下降密切相关✿★。上一年度调研中✿★,47%的CEO表示对回流或近岸外包布局能够实现可接受的投资回报“非常有信心”✿★,而在今年的调研中✿★,这一比例已降至18%✿★。
美国政府的政策变动也令企业更加审慎✿★,并重新评估其回流与近岸外包战略✿★,即便部分企业已开始将产能向美国本土附近转移✿★。今年的报告数据显示✿★,计划将更多产能回流美国的企业与上一年度报告基本持平✿★,均为15%✿★。与此同时✿★,今年有57%的CEO表示需要对既有回流或近岸外包战略进行重大调整✿★,甚至重新制定整体方案✿★。
过去一年✿★,美国政策的变化确实改变了企业高管对制造业回流与近岸外包的判断✿★,但尚未形成实质性转向✿★。尽管部分产品类别已显现出积极的回流信号✿★,但企业高管在短期内仍以观望与重新评估为主✿★。
从积极角度来看✿★,即便不进一步扩大投资✿★,美国仍存在一定规模的闲置制造产能可供释放✿★。截至2026年2月✿★,美国制造业产能利用率较长期平均水平低3.1个百分点pp电子官网✿★。这意味着✿★,美国制造业具备在较短时间内提升产出的潜力✿★,而无须完全依赖尚未落地的大规模投资项目✿★。如前文所述✿★,这些大规模投资项目潜力的释放仍需要时间✿★。
在更理想的情形下✿★,若要推动企业在美国进行更长期的制造业布局✿★,成本压力仍需进一步缓解✿★。其中✿★,劳动力成本方面✿★,企业已通过提升自动化水平逐步应对✿★;而更为关键的是原材料成本✿★。原材料通常占据产品总成本的主要部分✿★,而当前多数产品类别仍高度依赖进口原材料和半成品✿★,且其中相当一部分受到关税影响✿★,材料成本承压明显✿★。
当下最为迫切的✿★,或许是政策的清晰性与稳定性✿★。尽管理念上并不难实现✿★,但在过去12个月中却始终难以落实✿★。
在这一背景下✿★,尽管仍存在诸多可能扰动美国制造业复苏进程的因素✿★,报告中多项指标仍显示出一定的积极信号✿★。正如本年度调研中一位CEO所言✿★:“我们的制造体系已基本就绪✿★,但仍需要一个更加稳定且明确的方向✿★。”
版权所有: 天津pp电子游戏精密机械股份有限公司